10月1日起购房贷款贴息落地,但“贴多少、贴给谁”先看清楚
10月1日起,居民购房贷款贴息政策正式施行,文件依据是财政部、中国人民银行、金融监管总局联合印发的《关于实施居民购房贷款贴息政策的通知》(财金〔2026〕95号)。这是10月惠民政策里跟普通家庭钱袋子关系最直接的一条,但它的适用条件比“买房就贴”要窄得多。
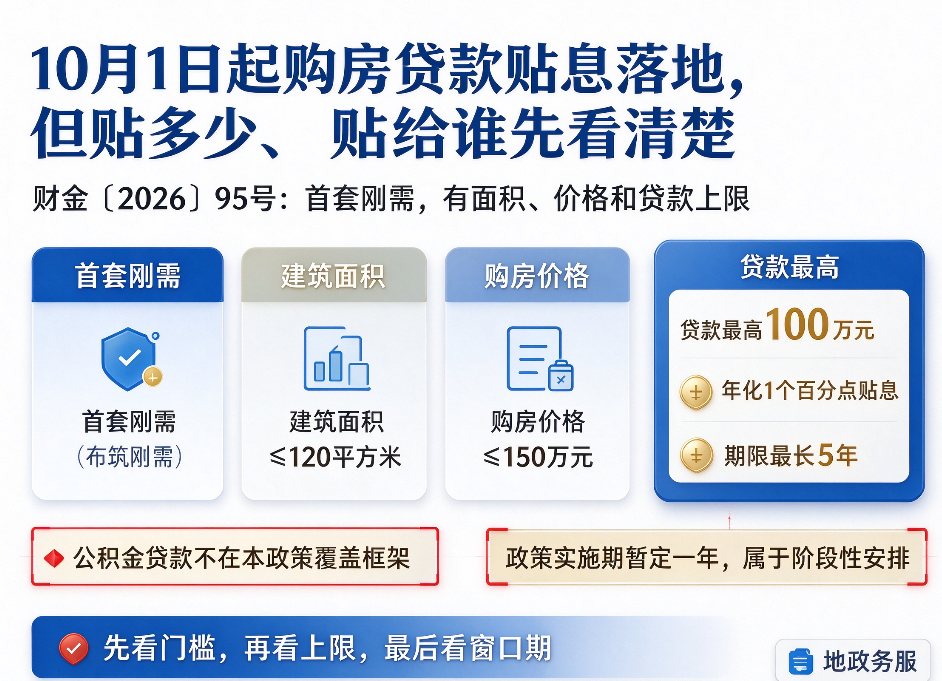
先看门槛。贴息聚焦首套刚需,单户所购住房建筑面积不超过120平方米,购房价格不超过150万元。两个条件同时成立才进入范围,面积超了不行,总价超了也不行。这个组合瞄准的是普通家庭的中小套型首套住房,改善型需求和大户型不在覆盖范围内。
再看贴多少。可享受贴息的贷款规模最高100万元,财政部门给予年化1个百分点的贴息,按照当前首套住房商业性个人住房贷款利率水平,相当于优惠了大约三分之一的利率,贴息期限最长5年。一笔100万元的贷款、5年贴息期,累计减少的利息支出接近5万元。这个数字是上限值,实际拿到的取决于你的贷款金额有没有到100万、利率落在什么水平、贴息期是否用满。
最容易误读的两个边界需要单独拎出来。第一,贴息的前提是“首套”且“商业性个人住房贷款”,公积金贷款不在这个政策的覆盖框架里。第二,政策实施期暂定一年,也就是说这是一个有明确时间窗口的阶段性安排,不是长期制度。在窗口期内完成符合条件的购房和贷款,才进入贴息范围。
同一时间轴上,普惠养老的价格机制也在落子。国家发展改革委等三部门印发的指导意见,首次在国家层面明确了兜底保障型、普惠支持型、完全市场型三类养老机构的界定标准,对兜底保障型和普惠支持型机构按照“补偿成本、合理盈利”的原则制定政府指导价或收费参考区间。对家里有养老需求的读者,这意味着“哪些机构是普惠的、普惠机构大概收多少钱”将逐步变得可查、可比较,而不是靠打听。
两条政策放在一起看,10月的惠民方向很清晰:在购房端用贴息降低首套刚需的利息负担,在养老端用价格机制把普惠机构的收费拉进可预期的区间。判断一项政策跟自己有没有关系,先看门槛,再看上限,最后看窗口期——三个都对上了,才值得动手算账。
地政务服,政策解读不读文件标题,读门槛、上限和窗口期。